住み替えの『つなぎ融資』とは?二重ローンを避ける資金計画の考え方
2026/10/22
住み替えを考え始めたとき、多くの方がまず不安に感じるのが「今の家のローンが残っているのに、新しい家のローンも組めるのだろうか」という点です。武蔵小山・西小山エリアの売却相談でも、資金計画の話になると必ずこの質問が出てきます。結論からお伝えすると、売却と購入のタイミングがずれても資金計画を整える方法はいくつかあり、『つなぎ融資』もそのひとつです。この記事では、つなぎ融資の仕組みと、それ以外の選択肢も含めた資金計画の考え方を整理します。
住み替えでなぜ「二重ローンの不安」が出るのか?
住み替えには『売り先行』(今の家を売ってから新居を買う)と『買い先行』(新居を買ってから今の家を売る)の2つの進め方があり、どちらを選ぶかによって資金計画の悩みどころが変わってきます。
売り先行と買い先行、それぞれのリスク
売り先行は、今の家の売却代金が先に確定するため資金計画が立てやすいという利点があります。一方で、新居が決まるまでの間、仮住まいが必要になることが多く、引っ越しの回数が増えてしまう点が負担になりがちです。買い先行は仮住まいを避けられる一方で、売却が完了する前に新しいローンを抱える『二重ローン』の期間が生まれやすくなります。どちらにも一長一短があり、どちらが『正解』というものではありません。
武蔵小山・西小山エリアでよくいただくご相談
武蔵小山・西小山エリアでは、お子さまの学区の都合や、気に入った新居が先に見つかったといったご事情から、買い先行を選ばれる方も少なくありません。その際に「今の家のローンが残っている状態で、新居のローンも組めるのか」というご相談をよくいただきます。こうした場合に検討材料のひとつになるのが、次にご紹介する『つなぎ融資』です。
つなぎ融資とはどんな仕組みなのか?
つなぎ融資は、今の家の売却代金が入る前に、新居の購入資金や諸費用の一部を一時的に金融機関から借り入れる仕組みです。
新居の購入資金を売却前に用意する考え方
通常のローンとは別に、売却が完了するまでの『つなぎ』の期間だけ資金を借り入れ、売却代金が入った時点でその代金をつなぎ融資の返済に充てるという流れになります。これにより、今の家の売却を待たずに新居の購入手続きを進められる場合があります。
利用できる条件や注意点
ただし、つなぎ融資の取り扱いの有無や条件は金融機関によって異なり、売却予定の家の査定額や売却の確実性が判断材料になることが一般的です。『新居を買い先行で確保したいが、今の家の売却もできるだけ早く進めたい』という場合に検討されることが多い選択肢ですが、金利や手数料の条件も金融機関ごとに差があるため、具体的な内容は担当の金融機関に確認する必要があります。
つなぎ融資以外に考えられる選択肢は?
資金計画の立て方は、つなぎ融資だけではありません。状況に合わせていくつかの方法を比較検討することをおすすめしています。
仮住まいを挟む「売り先行」という選択
ひとつは、仮住まいを挟む『売り先行』を選び、焦らず売却を進める方法です。賃貸の仮住まい費用や引っ越しの手間はかかりますが、二重ローンの不安を避けられるという安心感があります。新居探しに時間をかけたい方には向いている進め方です。
リースバックという第三の方法
もうひとつは、いったん自宅を売却して賃貸として住み続けながら、新居探しをゆっくり進める『リースバック』という方法です。手元資金を確保しやすい一方で、毎月の賃料負担が発生するため、長期的な資金計画の中でメリットとデメリットを比較する必要があります。
資金計画で後悔しないために、当社が大切にしていること
どの方法を選ぶとしても、まずは『今の家がどのくらいで売れそうか』を早めに把握しておくことが資金計画の土台になります。
早めの査定で「売れる額」を把握する
査定額が分からないまま新居探しを進めてしまうと、新居のローン金額や頭金の計算が後からずれてしまい、資金計画を見直すことになりかねません。住み替えを考え始めた段階で、一度査定を受けておくことで、売り先行・買い先行どちらを選ぶ場合でも判断がしやすくなります。
金融機関への事前相談のタイミング
また、つなぎ融資やリースバックを検討する場合は、売却の相談と並行して、できるだけ早い段階で金融機関にも相談しておくことをおすすめしています。売却と購入、2つのスケジュールを同時に調整する必要があるため、当社では査定の段階から資金計画のご相談にも対応しています。
Q. つなぎ融資は誰でも利用できますか?
A. 取り扱う金融機関や、売却予定の不動産の査定額・売却の見込みなどによって判断されるため、一律に利用できるものではありません。ご検討の際は、売却の査定とあわせて早めに金融機関へご相談されることをおすすめします。
2026年(令和8年)時点の情報です。制度やローンの詳細な条件は、金融機関や税理士等の専門家にご確認ください。
執筆:津島祐一(有限会社豊商事不動産 代表取締役)
宅地建物取引士/2級ファイナンシャル・プランニング技能士/AFP/住宅ローンアドバイザー/賃貸不動産経営管理士/J-REC公認不動産コンサルタント/J-REC公認相続コンサルタント
品川区戸越で昭和40年(1965年)に創業し、3代にわたり城南エリアの不動産を扱っています。売却のご相談は、売ると決める前の段階から承っています。代表あいさつ
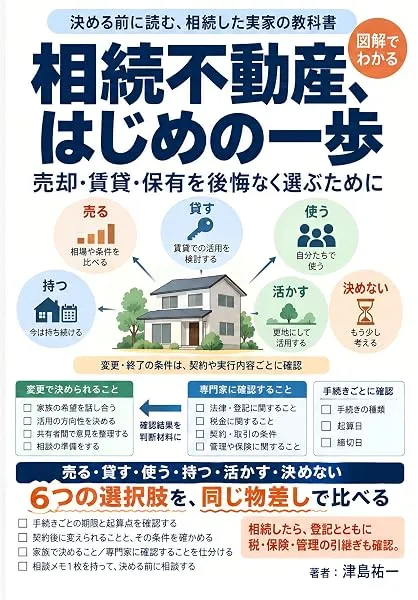
著者・津島祐一の本(Amazon Kindle)
不動産のご相談を受ける中で感じてきたことを、2冊の本にまとめました。
売らなくていい査定(無料・売却前提なし)
売るつもりがなくても大丈夫です。周辺の事例をもとにした机上の価格レンジと、「今は持ち続けるほうがよいか」の見立てをLINEでお届けします。
LINEで物件のことを聞いてみる営業の電話はしません。